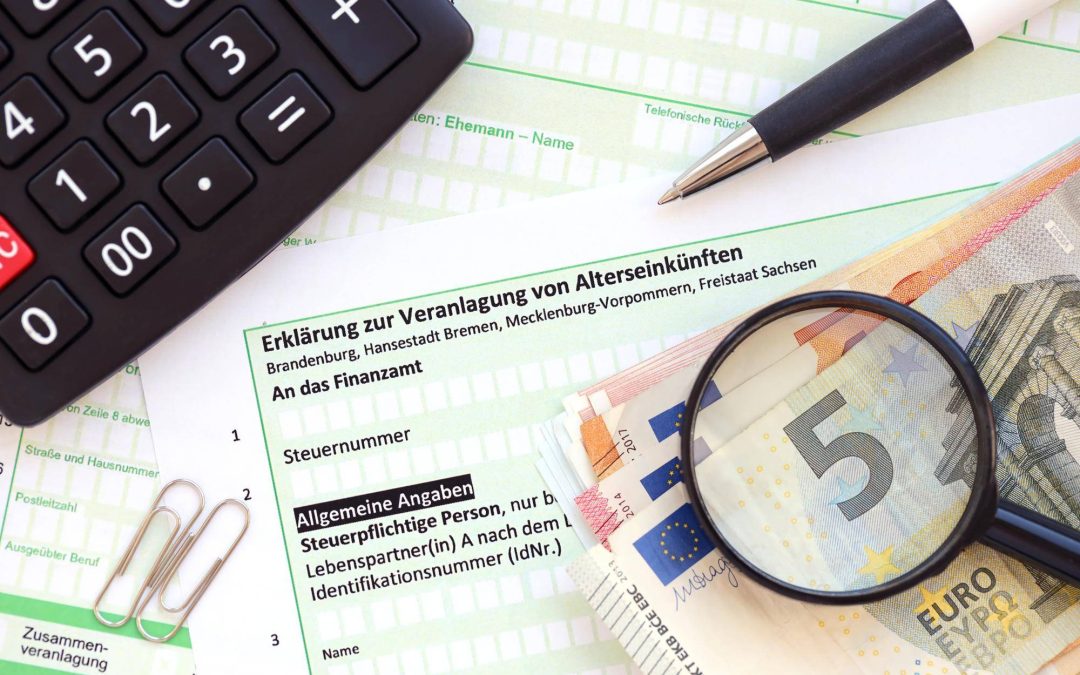
Do kiedy rozliczyć się w Niemczech? Co do zasady do 31 lipca roku następnego po roku podatkowym, a jeśli korzystasz z doradcy podatkowego do końca lutego drugiego roku, z uwzględnieniem przesunięcia na następny dzień roboczy, gdy termin przypada w weekend lub święto [1][2][3]. Dla rozliczenia za 2024 r. termin podstawowy to 31 lipca 2025 r., a za 2025 r. 31 lipca 2026 r. [1][4][5][6]. Co grozi za spóźnienie? Fiskus nakłada miesięczną sankcję za każdy rozpoczęty miesiąc opóźnienia w złożeniu, zwykle 0,25% ustalonego podatku z minimum 25 euro za miesiąc i z limitem do 25 000 euro [3][7].
Kiedy upływają najważniejsze terminy?
Główna data graniczna dla osób zobowiązanych do złożenia rocznego zeznania to 31 lipca roku następującego po roku podatkowym. Dotyczy to m.in. zeznań za 2024 r. i 2025 r. [1][4][5][6]. Jeśli dzień ten przypada w weekend lub święto termin automatycznie przesuwa się na kolejny dzień roboczy [3].
Jeśli deklarację sporządza doradca podatkowy lub stowarzyszenie pomocy w rozliczeniach podatkowych, przysługuje wydłużony termin. Zasadniczo jest to ostatni dzień lutego drugiego roku po roku podatkowym. Ze względu na weekend termin może przejść na następny dzień roboczy, co dla rozliczenia za 2025 r. daje 1 marca 2027 r. [1][2][6]. Dla rozliczenia za 2024 r. w kalendarzach branżowych wskazywano także daty pośrednie wynikające z układu kalendarza, co potwierdza praktykę wydłużania przy doradcy [2].
Czy termin można przedłużyć?
Tak. Poza ustawowym wydłużeniem przez doradcę podatkowego możliwe jest indywidualne wystąpienie do urzędu o przedłużenie terminu złożenia. Taka prośba jest rozpatrywana uznaniowo i wymaga wskazania przyczyn, a decyzja należy do urzędu skarbowego [8]. Rozliczając się przez doradcę, korzystasz z ogólnego wydłużenia do końca lutego drugiego roku po roku podatkowym, z ewentualnym przesunięciem na najbliższy dzień roboczy [1][2].
Na czym polega rozliczenie dobrowolne w ciągu 4 lat?
Jeżeli nie masz obowiązku złożenia rocznego zeznania, możesz rozliczyć się dobrowolnie. Obowiązuje wtedy dłuższy horyzont czasowy. Deklarację można złożyć w terminie do 4 lat po zakończeniu danego roku podatkowego. Przedawnienie tej możliwości następuje z końcem czwartego roku kalendarzowego liczonego od końca danego roku podatkowego [1][9].
Co grozi za spóźnienie?
Po przekroczeniu terminu urząd skarbowy może zastosować sankcję za zwłokę w złożeniu zeznania. Zgodnie z praktyką i wytycznymi naliczana jest miesięcznie za każdy rozpoczęty miesiąc opóźnienia i standardowo wynosi 0,25% ustalonego podatku, nie mniej niż 25 euro za miesiąc. W źródłach wskazuje się także górny limit do 25 000 euro [3][7]. W przypadku znaczącego przekroczenia obowiązku po 14 miesiącach od końca roku podatkowego sankcja staje się obligatoryjna [3].
Oprócz sankcji za spóźnione złożenie deklaracji urząd może stosować środki przymuszające oraz w określonych sytuacjach grzywny administracyjne. Najpierw zwykle kierowane jest wezwanie do złożenia zeznania, a następnie stosowane są kolejne narzędzia egzekucyjne przewidziane w przepisach [1][10].
Czym różni się kara za spóźnione złożenie od sankcji za spóźnioną zapłatę?
W prawie podatkowym funkcjonują dwa odrębne mechanizmy. Pierwszy to sankcja za spóźnione złożenie zeznania, liczona od ustalonego podatku i rozliczana miesięcznie po przekroczeniu terminu na złożenie formularza [3][7]. Drugi dotyczy spóźnionej zapłaty podatku, który jest należny po doręczeniu decyzji lub po upływie terminu płatności. Ten mechanizm ma charakter odsetkowo opłatowy i działa niezależnie od sankcji za opóźnione złożenie [10][7].
Jak urząd skarbowy działa po przekroczeniu terminu?
Procedura ma charakter stopniowy. Po upływie terminu urząd może najpierw wezwać do złożenia deklaracji, następnie nałożyć sankcję za zwłokę i ewentualnie zastosować środki przymuszające, w tym zagrożenie nałożeniem opłaty przymuszającej i jej wymierzenie, jeśli brak reakcji się utrzymuje [10]. Zastosowane narzędzia są niezależne od późniejszych odsetek lub opłat z tytułu spóźnionej zapłaty podatku [10][7].
Które daty trzeba zapamiętać w najbliższym czasie?
- Obowiązkowe rozliczenie za 2024 r.: 31 lipca 2025 r. [1][5]
- Obowiązkowe rozliczenie za 2025 r.: 31 lipca 2026 r. [4][6]
- Rozliczenie z doradcą za 2025 r.: koniec lutego drugiego roku, z przesunięciem na 1 marca 2027 r. z uwagi na weekend [2][6]
- Jeśli termin wypadnie w weekend lub święto, przechodzi na następny dzień roboczy [3]
- Dobrowolne rozliczenie możliwe w horyzoncie 4 lat od końca roku podatkowego [1][9]
Dlaczego rozróżnienie statusu podatnika ma znaczenie?
Odmiennie liczy się terminy i konsekwencje w zależności od tego czy podatnik musi złożyć deklarację, czy robi to dobrowolnie oraz czy korzysta z usług doradcy. Obowiązek ustawowy oznacza krótszy termin podstawowy i ryzyko naliczania sankcji po jego przekroczeniu. Rozliczenie z doradcą zapewnia ustawowe wydłużenie granicznej daty. Rozliczenie dobrowolne daje czteroletnią możliwość złożenia deklaracji, bez presji podstawowego terminu lipcowego [1][2][8][9].
Podsumowanie
Do kiedy rozliczyć się w Niemczech? Co do zasady do 31 lipca roku następnego, z przesunięciem na kolejny dzień roboczy w razie święta lub weekendu, a przy doradcy do końca lutego drugiego roku po roku podatkowym, z uwzględnieniem kalendarza [1][2][3]. Co grozi za spóźnienie? Miesięczna sankcja za każdy rozpoczęty miesiąc opóźnienia, zwykle 0,25% ustalonego podatku, minimum 25 euro, maksymalnie do 25 000 euro. Po 14 miesiącach od końca roku podatkowego sankcja staje się obowiązkowa. Dodatkowo istnieją niezależne mechanizmy dla spóźnionej zapłaty i środki przymuszające urzędu [3][10][7]. Jeśli nie masz obowiązku, skorzystaj z opcji dobrowolnego rozliczenia w ciągu 4 lat [1][9].
Źródła informacji
- https://verwaltung.bund.de/leistungsverzeichnis/EN/leistung/99102008000000/herausgeber/HH-S1000020010000009747/region/020000000000
- https://taxsummaries.pwc.com/germany/individual/tax-administration
- https://germantaxes.de/tax-tips/lateness-penalty-fees/
- https://www.service.bremen.de/dienstleistungen/submitting-your-income-tax-return-145257
- https://verwaltung.bund.de/leistungsverzeichnis/en/rechte-und-pflichten/102835434
- https://norman.finance/de/en/blog/tax-calendar-germany
- https://www.acconsis.de/en/when-tax-deadlines-are-missed-surcharges-and-liability/
- https://www.service.bremen.de/dienstleistungen/applying-for-an-extension-to-submit-your-tax-return-145473
- https://gofrankfurttax.hessen.de/tax-faq/filing-tax-returns
- https://finanzamt-bw.fv-bwl.de/,Len/5280423
Finansowy Market to więcej niż kolejny portal informacyjny. Jesteśmy grupą ekspertów, którzy postanowili zrewolucjonizować sposób, w jaki Polacy myślą o pieniądzach. Nasza misja to demokratyzacja wiedzy finansowej – prosto, rzetelnie i bez zbędnego complicated.